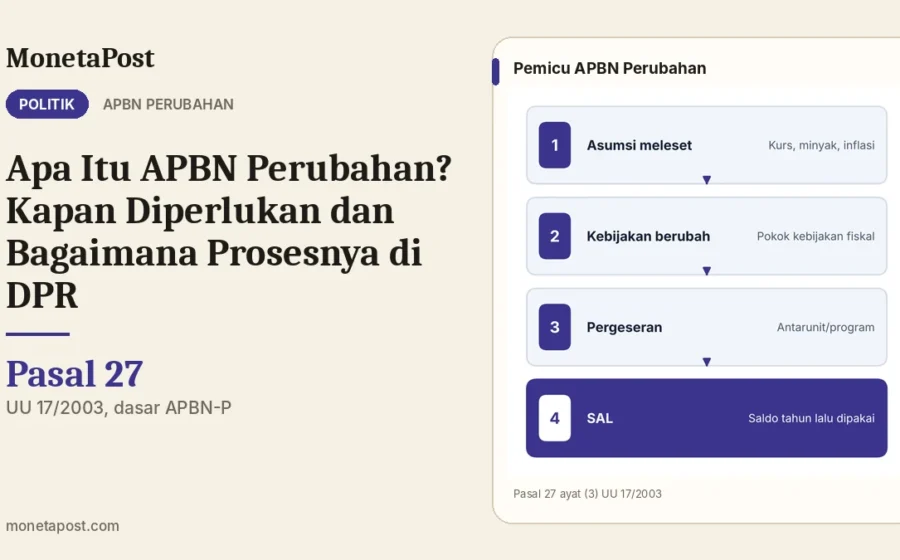
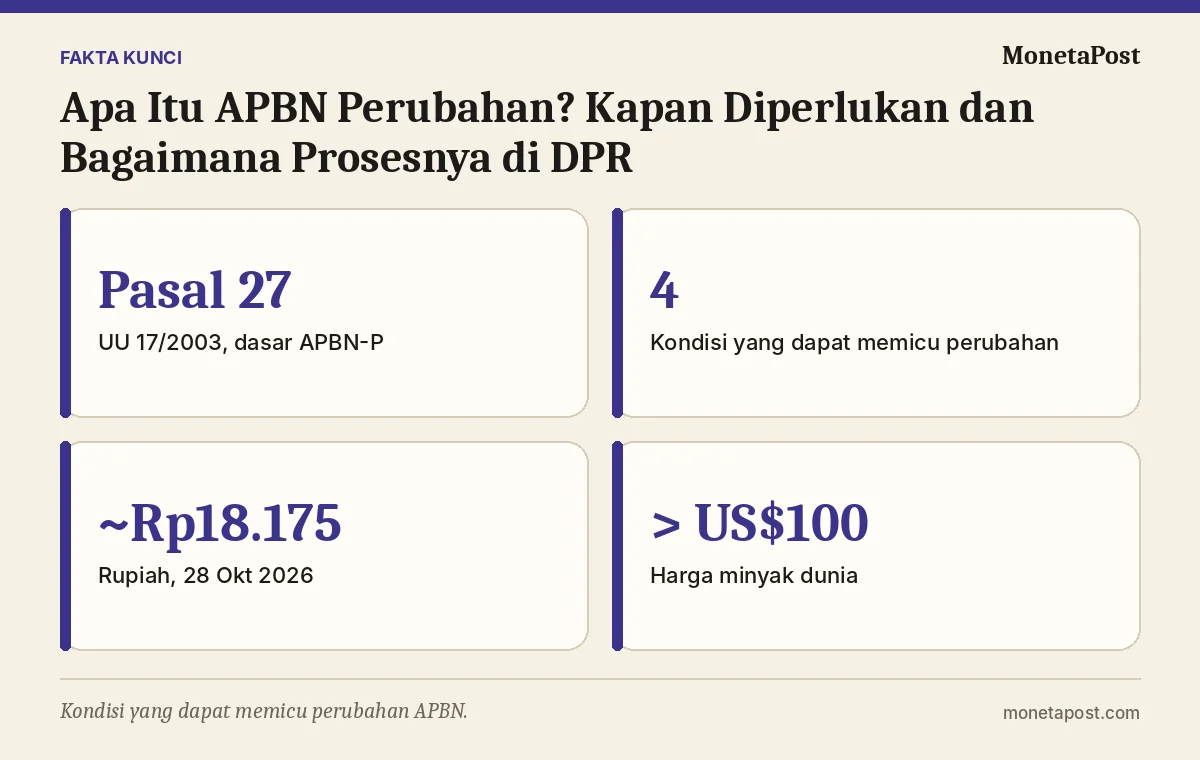
APBN Perubahan (APBN-P) adalah perubahan atas APBN yang sudah ditetapkan, diajukan pemerintah dan dibahas bersama DPR ketika kondisi ekonomi atau kebijakan fiskal berubah signifikan. Dasar hukumnya adalah Pasal 27 UU Nomor 17 Tahun 2003 tentang Keuangan Negara, yang menyebut empat kondisi pemicu, antara lain perkembangan ekonomi makro yang tidak sesuai asumsi. Harga minyak di atas US$100 dan rupiah sekitar Rp18.175 per dolar AS pada 2026 menunjukkan asumsi APBN bisa jauh dari kenyataan.
Kapan APBN Perubahan Diperlukan?
Pasal 27 ayat (3) UU 17/2003 menyebut penyesuaian APBN dilakukan jika terjadi:
| No. | Kondisi |
|---|---|
| 1 | Perkembangan ekonomi makro tidak sesuai asumsi yang digunakan dalam APBN |
| 2 | Perubahan pokok-pokok kebijakan fiskal |
| 3 | Keadaan yang menyebabkan pergeseran anggaran antarunit organisasi, antarkegiatan, dan antarjenis belanja |
| 4 | Keadaan yang menyebabkan saldo anggaran lebih tahun sebelumnya harus digunakan untuk pembiayaan tahun berjalan |
Bagaimana Proses APBN Perubahan?
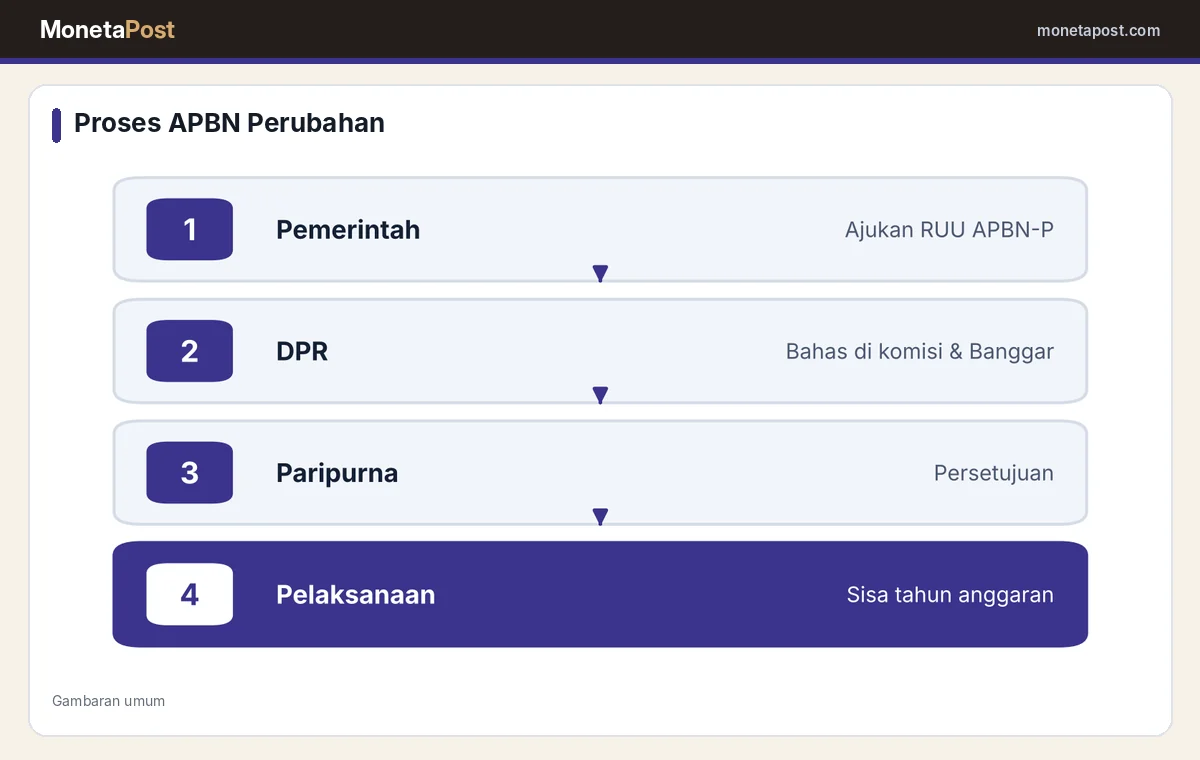
- Pemerintah mengajukan RUU APBN Perubahan kepada DPR, disertai laporan realisasi semester pertama dan prognosis semester kedua.
- DPR membahas melalui komisi terkait dan Badan Anggaran.
- Persetujuan dalam rapat paripurna DPR.
- Pelaksanaan untuk sisa tahun anggaran berjalan.
Undang-undang mengatur bahwa RUU APBN Perubahan dibahas dan mendapat keputusan dalam waktu yang relatif singkat sebelum tahun anggaran berakhir. Siklus penyusunan APBN secara umum dijelaskan di siklus penyusunan APBN dan peran DPR.
Apakah Setiap Penyesuaian Butuh APBN-P?
Tidak selalu. Dalam praktik, pemerintah dapat melakukan sebagian penyesuaian tanpa APBN-P formal, misalnya melalui pergeseran anggaran, pemanfaatan saldo anggaran lebih (SAL), atau penghematan belanja, sepanjang diatur dalam UU APBN tahun berjalan. Dalam beberapa tahun terakhir, pemerintah lebih sering menggunakan mekanisme ini dan melaporkan prognosis kepada DPR dibanding mengajukan APBN-P.
Asumsi Apa yang Paling Sering Meleset?
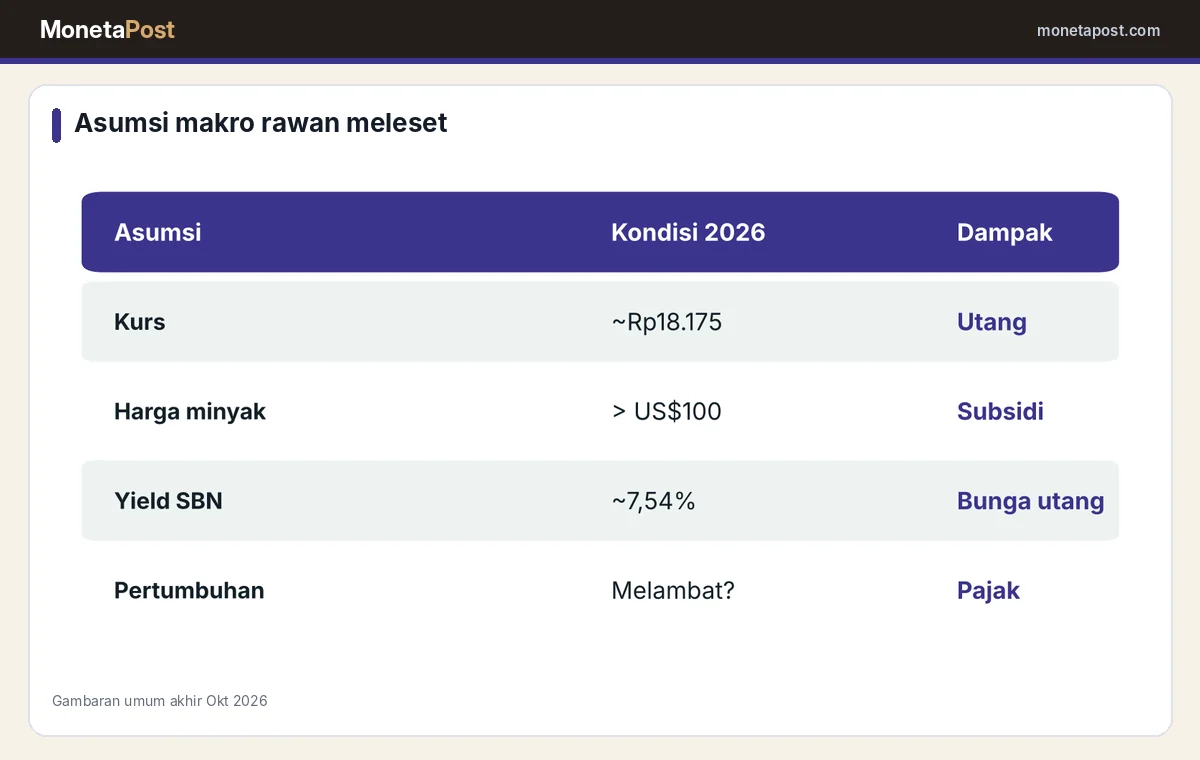
- Kurs rupiah: memengaruhi belanja dalam valas dan pembayaran utang luar negeri.
- Harga minyak (ICP): memengaruhi subsidi energi dan penerimaan migas. Penjelasannya ada di harga minyak dan APBN.
- Suku bunga SBN: memengaruhi biaya bunga utang. Yield SUN 10 tahun sekitar 7,54% pada akhir Oktober 2026.
- Pertumbuhan ekonomi: memengaruhi penerimaan pajak.
Bagaimana Relevansinya pada 2026?
Tahun 2026 diwarnai harga minyak yang melonjak akibat konflik Timur Tengah, rupiah yang mencatat rekor terlemah, dan suku bunga global yang kembali naik. Kondisi ini menambah beban subsidi energi dan bunga utang. Kondisi pembiayaan utang tahun berjalan dibahas di pembiayaan utang APBN September 2026, dan dampak kenaikan yield di yield SUN 7,54% dan biaya bunga utang. Apakah pemerintah memilih APBN-P atau mekanisme penyesuaian lain akan bergantung pada besarnya selisih dan ruang fiskal yang tersedia.
Laporan semester pertama yang disampaikan pemerintah kepada DPR biasanya menjadi petunjuk awal apakah perubahan besar diperlukan, karena memuat prognosis pendapatan, belanja, dan defisit hingga akhir tahun.
Apa Dampak APBN Perubahan bagi Pasar?
- Perubahan target defisit memengaruhi jumlah penerbitan SBN dan yield.
- Perubahan subsidi energi memengaruhi harga BBM dan inflasi.
- Perubahan belanja memengaruhi sektor yang bergantung pada proyek pemerintah, seperti konstruksi.
- Kredibilitas fiskal memengaruhi kepercayaan investor dan rupiah.
Apa Bedanya dengan Perppu Keuangan Negara?
Dalam keadaan darurat, seperti pandemi 2020, pemerintah pernah memakai Perppu yang kemudian menjadi UU 2/2020 untuk memberi kelonggaran fiskal, termasuk defisit di atas 3% PDB. Mekanisme ini berbeda dari APBN-P biasa karena dasarnya kegentingan yang memaksa. Penjelasan Perppu ada di apa itu Perppu.
Siapa yang Terlibat di DPR?
Pembahasan RUU APBN Perubahan melibatkan komisi-komisi sesuai mitra kerjanya dan Badan Anggaran (Banggar) yang merumuskan postur akhir. Komisi XI membahas asumsi makro dan pendapatan, sedangkan komisi lain membahas perubahan belanja kementerian mitranya. Fungsi anggaran DPR dijelaskan di fungsi DPR: legislasi, anggaran, pengawasan.
Proses ini membutuhkan koordinasi erat antara pemerintah dan DPR, karena setiap perubahan postur anggaran memengaruhi banyak program dan kementerian sekaligus.
Bagi masyarakat, perubahan APBN dapat berarti penyesuaian harga BBM, perubahan program bantuan, atau penundaan proyek, sehingga pengumumannya patut diikuti dengan saksama.
Apa Kesimpulannya?
APBN Perubahan adalah mekanisme koreksi ketika kenyataan ekonomi jauh dari rencana. Di tengah volatilitas 2026, memahami mekanisme ini membantu membaca langkah fiskal pemerintah dan dampaknya ke pasar.
Teks undang-undang tersedia di JDIH BPK dan dokumen APBN di Kementerian Keuangan.
Artikel ini bersifat informasi dan edukasi. Data dapat diperbarui sesuai rilis resmi lembaga terkait.
Pertanyaan yang Sering Diajukan
Siapa yang membahas RUU APBN Perubahan di DPR?
Komisi-komisi sesuai mitra kerjanya dan Badan Anggaran yang merumuskan postur akhir APBN Perubahan.
Apa itu APBN Perubahan?
Perubahan atas APBN yang sudah ditetapkan, diajukan pemerintah dan dibahas bersama DPR ketika kondisi ekonomi atau kebijakan fiskal berubah signifikan.
Apa dasar hukum APBN Perubahan?
Pasal 27 UU Nomor 17 Tahun 2003 tentang Keuangan Negara.
Kapan APBN Perubahan diperlukan?
Jika asumsi ekonomi makro meleset, ada perubahan pokok kebijakan fiskal, terjadi pergeseran anggaran, atau saldo anggaran lebih tahun sebelumnya harus digunakan.
Apakah setiap penyesuaian APBN harus melalui APBN-P?
Tidak selalu. Sebagian penyesuaian dapat dilakukan melalui pergeseran anggaran, pemanfaatan SAL, atau penghematan sesuai UU APBN berjalan.
Asumsi apa yang paling sering meleset pada 2026?
Kurs rupiah, harga minyak, suku bunga SBN, dan pertumbuhan ekonomi.