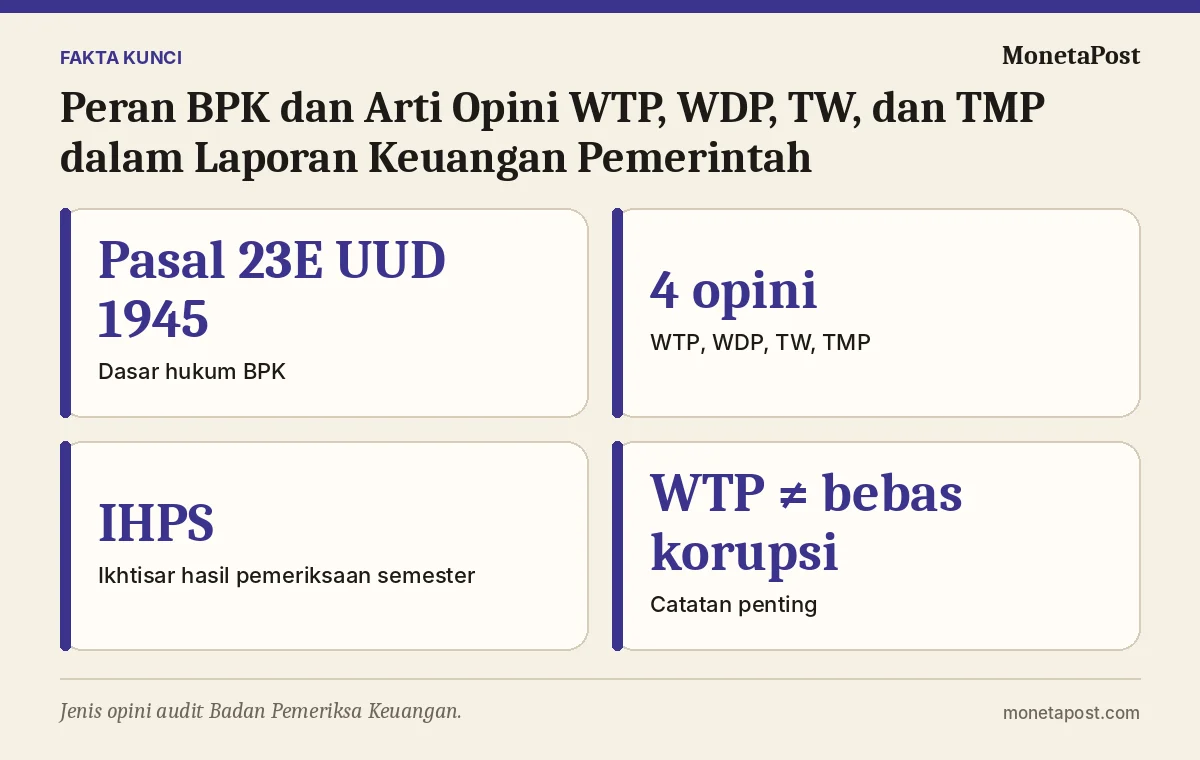
Badan Pemeriksa Keuangan (BPK) adalah lembaga negara yang bertugas memeriksa pengelolaan dan tanggung jawab keuangan negara. Kedudukannya bebas dan mandiri, sebagaimana diatur dalam UUD 1945 Pasal 23E.
Hasil pemeriksaan BPK diserahkan kepada DPR, DPD, dan DPRD sesuai kewenangannya, untuk ditindaklanjuti.
Tiga Jenis Pemeriksaan BPK
- Pemeriksaan keuangan: pemeriksaan atas laporan keuangan pemerintah pusat, kementerian/lembaga, dan pemerintah daerah. Hasilnya berupa opini.
- Pemeriksaan kinerja: menilai efektivitas, efisiensi, dan ekonomis suatu program.
- Pemeriksaan dengan tujuan tertentu: misalnya investigasi atas dugaan kerugian negara.
Empat Jenis Opini BPK
| Opini | Arti |
|---|---|
| WTP (Wajar Tanpa Pengecualian) | Laporan keuangan disajikan wajar dalam semua hal yang material sesuai standar akuntansi pemerintahan |
| WDP (Wajar Dengan Pengecualian) | Secara umum wajar, kecuali untuk pos-pos tertentu yang dikecualikan |
| TW (Tidak Wajar) | Laporan keuangan tidak disajikan secara wajar |
| TMP (Tidak Menyatakan Pendapat) | BPK tidak dapat memberikan opini, misalnya karena keterbatasan bukti atau ruang lingkup pemeriksaan |
Dasar Pemberian Opini
BPK mempertimbangkan beberapa kriteria, antara lain:
- Kesesuaian dengan Standar Akuntansi Pemerintahan.
- Kecukupan pengungkapan informasi.
- Kepatuhan terhadap peraturan perundang-undangan.
- Efektivitas sistem pengendalian intern.
WTP Bukan Jaminan Bebas Korupsi
Opini WTP menunjukkan bahwa laporan keuangan disajikan secara wajar, bukan bahwa tidak ada korupsi atau penyimpangan sama sekali. Pemeriksaan keuangan tidak dirancang untuk mendeteksi semua kecurangan. Karena itu, ada kasus instansi yang meraih WTP tetapi pejabatnya kemudian terjerat kasus korupsi.
Penindakan korupsi merupakan ranah aparat penegak hukum seperti KPK, Kejaksaan, dan Polri. Peran KPK dijelaskan di tugas dan kewenangan KPK.
IHPS: Laporan Rutin ke DPR
Setiap semester, BPK menyampaikan Ikhtisar Hasil Pemeriksaan Semester (IHPS) kepada DPR. Contohnya, IHPS I Tahun 2026 dijadwalkan disampaikan dalam Rapat Paripurna DPR pada 6 Oktober 2026, bersamaan dengan pengesahan beberapa undang-undang.
IHPS memuat temuan-temuan penting, seperti ketidakpatuhan, potensi kerugian negara, dan rekomendasi perbaikan.
Kaitan dengan Siklus APBN
Setelah tahun anggaran berakhir, pemerintah menyusun Laporan Keuangan Pemerintah Pusat (LKPP) yang diperiksa BPK. Hasilnya menjadi dasar RUU Pertanggungjawaban Pelaksanaan APBN yang dibahas DPR. Alurnya dijelaskan di siklus penyusunan APBN.
Hasil pemeriksaan dan opini BPK dapat diakses di situs BPK.
Pertanyaan yang Sering Diajukan
Apa tugas BPK?
BPK bertugas memeriksa pengelolaan dan tanggung jawab keuangan negara, melalui pemeriksaan keuangan, kinerja, dan pemeriksaan dengan tujuan tertentu.
Apa arti opini WTP?
Opini WTP atau Wajar Tanpa Pengecualian berarti laporan keuangan disajikan wajar dalam semua hal yang material sesuai standar akuntansi pemerintahan.
Apakah opini WTP berarti bebas korupsi?
Tidak. WTP menilai kewajaran penyajian laporan keuangan, bukan menjamin tidak ada korupsi atau penyimpangan.