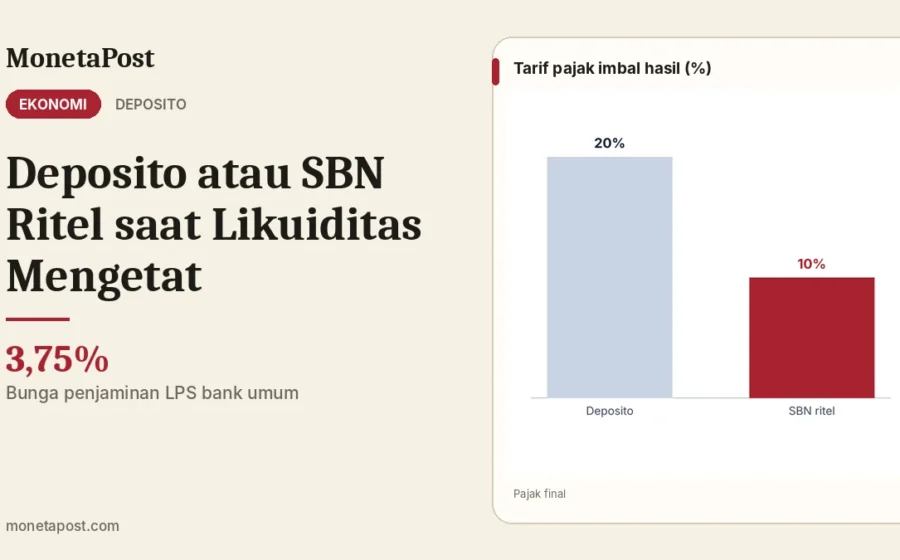
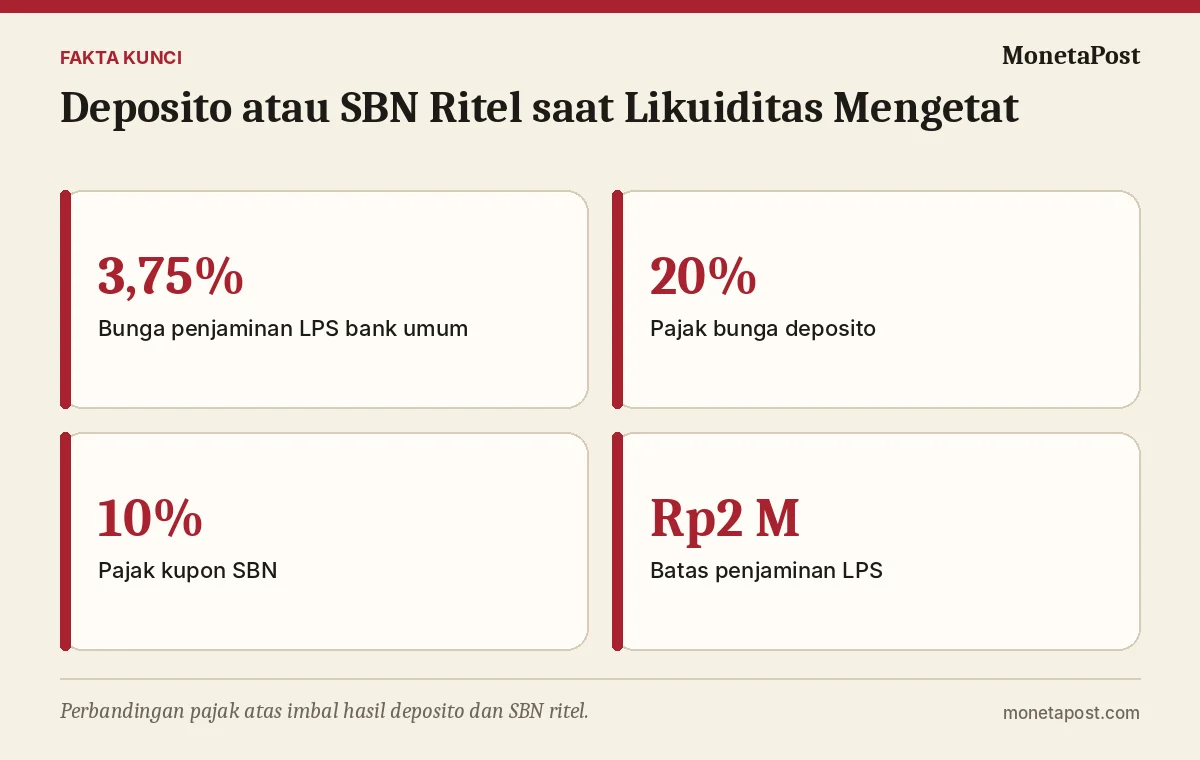
Deposito atau SBN ritel saat likuiditas mengetat sama-sama bisa menjadi pilihan penabung, dengan deposito unggul dalam kemudahan pencairan dan SBN ritel unggul dalam pajak yang lebih rendah, yaitu 10% dibanding 20% untuk bunga deposito, serta dijamin langsung oleh negara. KSSK pada 3 November 2026 menyebut likuiditas domestik mengetat sejak Oktober, kondisi yang biasanya membuat bank menawarkan bunga lebih menarik.
Pilihan terbaik bergantung pada kapan Anda membutuhkan dana dan berapa jumlahnya.
Mengapa Likuiditas Ketat Penting bagi Penabung?
Ketika dana di sistem perbankan terbatas, bank bersaing menarik simpanan. Salah satu caranya adalah menaikkan bunga deposito atau memberi bunga khusus untuk nominal besar. Pemerintah juga membutuhkan pembiayaan dan menawarkan SBN ritel dengan kupon yang bersaing. Penjelasan sederhana BI Rate dan bunga ada di apa itu BI Rate.
Apa Itu Deposito?
Deposito adalah simpanan berjangka di bank dengan tenor umumnya 1, 3, 6, atau 12 bulan. Bunganya tetap selama tenor dan dikenai pajak final 20%. Deposito dijamin LPS hingga Rp2 miliar per nasabah per bank, selama bunganya tidak melebihi tingkat bunga penjaminan, saat ini 3,75% untuk simpanan rupiah di bank umum.
Apa Itu SBN Ritel?
SBN ritel adalah surat utang pemerintah yang dijual khusus untuk perorangan, seperti ORI, SBR, sukuk ritel, dan sukuk tabungan. Pembayaran kupon dan pokoknya dijamin negara. Kupon dikenai pajak final 10%. Tenornya lebih panjang, umumnya 2 hingga 6 tahun. Perbedaan jenisnya dijelaskan di SBN ritel: ORI, SBR, dan ST, apa bedanya.
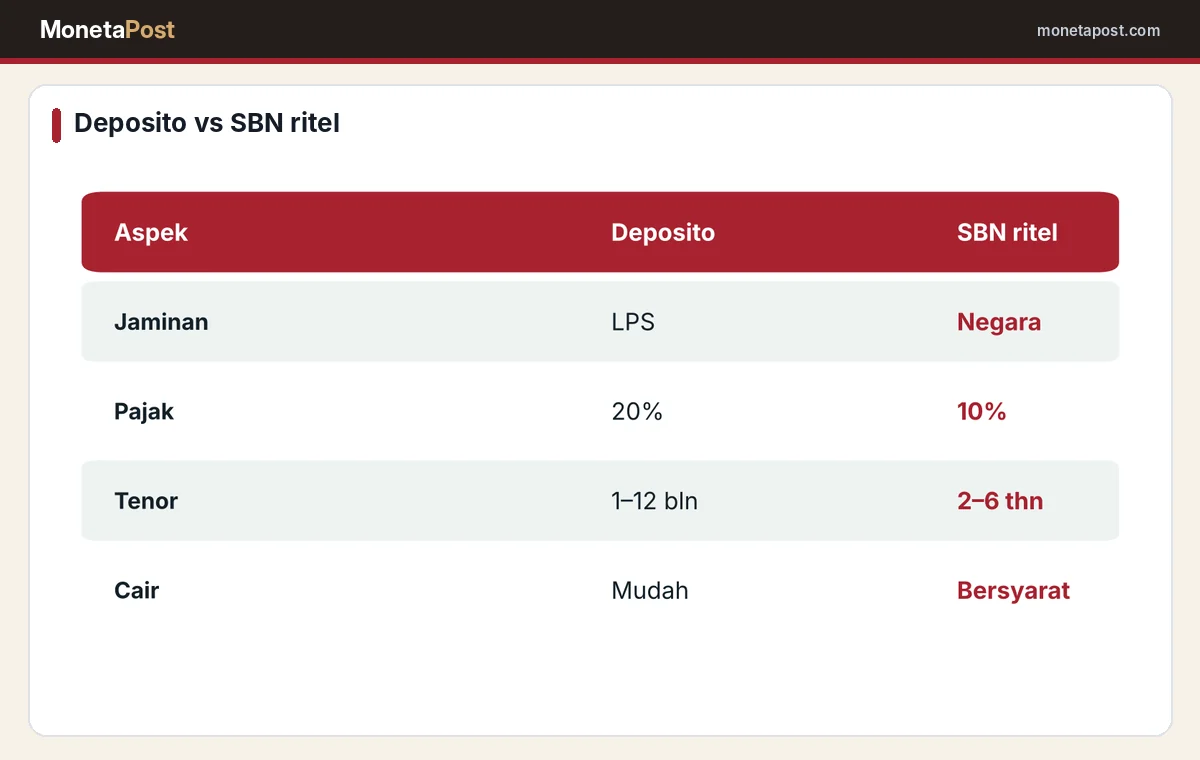
| Aspek | Deposito | SBN ritel |
|---|---|---|
| Penjamin | LPS, dengan batas | Negara |
| Pajak imbal hasil | 20% | 10% |
| Tenor umum | 1–12 bulan | 2–6 tahun |
| Pencairan awal | Bisa, sering dengan penalti | Terbatas, bergantung jenis |
| Minimum | Bervariasi per bank | Umumnya Rp1 juta |
Bagaimana Membandingkan Imbal Hasil Bersih?
Bandingkan imbal hasil setelah pajak. Misalnya, bunga deposito 4% setelah pajak 20% menjadi 3,2% bersih. Kupon SBN 6% setelah pajak 10% menjadi 5,4% bersih. Angka ini hanya ilustrasi; periksa penawaran nyata saat masa pemesanan dibuka. Perhatikan juga bahwa deposito berbunga di atas 3,75% tidak dijamin LPS.
Kapan Deposito Lebih Cocok?
Deposito cocok untuk dana yang mungkin dibutuhkan dalam waktu dekat, misalnya dana darurat tambahan atau rencana belanja dalam satu tahun. Tenor pendek memungkinkan Anda memanfaatkan kenaikan bunga jika BI Rate naik pada rapat 17–18 November.
Kapan SBN Ritel Lebih Cocok?
SBN ritel cocok untuk dana jangka menengah yang tidak akan dipakai dalam beberapa tahun, misalnya dana pendidikan anak. Pajak yang lebih rendah dan jaminan negara menjadi keunggulan utama. Namun, pastikan Anda memahami ketentuan pencairan sebelum jatuh tempo.
Apa Risiko Masing-masing?
Risiko deposito terutama jika bunga melebihi batas penjaminan atau jumlah simpanan di satu bank melebihi Rp2 miliar. Risiko SBN ritel adalah kesulitan mencairkan dana sebelum jatuh tempo, terutama untuk jenis yang tidak bisa diperdagangkan. Untuk SBN yang bisa diperdagangkan, harga jual di pasar sekunder bisa lebih rendah dari harga beli jika suku bunga naik. Hubungan harga dan yield dijelaskan di apa itu yield obligasi.
Bagaimana Kupon Mengambang Bekerja?
Beberapa SBN ritel memakai kupon mengambang dengan batas bawah, yang mengikuti BI Rate. Jika BI Rate naik, kupon ikut naik; jika turun, kupon tidak bisa di bawah batas minimal. Fitur ini menarik saat arah suku bunga belum jelas.
Apakah Bisa Menggabungkan Keduanya?
Ya. Banyak perencana keuangan menyarankan membagi dana: sebagian di tabungan atau deposito tenor pendek untuk kebutuhan mendesak, sebagian di SBN ritel untuk tujuan jangka menengah. Pembagian ini menyeimbangkan kemudahan akses dan imbal hasil.
Bagaimana dengan Reksa Dana Pasar Uang?
Reksa dana pasar uang menempatkan dana di deposito dan surat utang jangka pendek. Imbal hasilnya biasanya mendekati bunga deposito, tetapi bisa dicairkan dalam beberapa hari kerja. Reksa dana tidak dijamin LPS, sehingga pilih produk dari manajer investasi yang terdaftar di OJK. Panduan memilih ada di cara memilih reksa dana untuk pemula.
Bagaimana Tabungan Biasa?
Tabungan biasa memberi kemudahan penarikan kapan saja, tetapi bunganya rendah. Tabungan cocok untuk dana darurat yang perlu segera tersedia, bukan untuk menyimpan dana dalam jumlah besar dalam jangka panjang.
Bagaimana Kaitannya dengan BI Rate?
Jika BI menaikkan BI Rate pada RDG 17–18 November, bunga deposito dan kupon SBN baru cenderung ikut naik. Penabung yang ingin memanfaatkan kenaikan bisa memilih deposito tenor pendek terlebih dahulu, lalu memutuskan kembali setelah arah suku bunga lebih jelas.
Apa yang Perlu Diperhatikan?
- Periksa tingkat bunga penjaminan LPS terbaru.
- Bandingkan imbal hasil setelah pajak.
- Cek jadwal masa pemesanan SBN ritel di situs Kementerian Keuangan.
- Sesuaikan tenor dengan kapan dana dibutuhkan.
Informasi resmi tersedia di Lembaga Penjamin Simpanan dan DJPPR Kementerian Keuangan.
Artikel ini bersifat informasi dan edukasi. Data dapat diperbarui sesuai rilis resmi lembaga terkait.
Pertanyaan yang Sering Diajukan
Apakah SBN ritel bisa dicairkan sebelum jatuh tempo?
Bergantung jenisnya; sebagian bisa diperdagangkan atau dicairkan awal dengan ketentuan tertentu.
Mana yang pajaknya lebih rendah, deposito atau SBN ritel?
SBN ritel, dengan pajak kupon 10%, dibanding 20% untuk bunga deposito.
Berapa tingkat bunga penjaminan LPS?
3,75% untuk simpanan rupiah di bank umum.
Berapa batas penjaminan LPS?
Rp2 miliar per nasabah per bank.
Kapan deposito lebih cocok?
Untuk dana yang mungkin dibutuhkan dalam waktu dekat.
Kapan SBN ritel lebih cocok?
Untuk dana jangka menengah yang tidak akan dipakai dalam beberapa tahun.