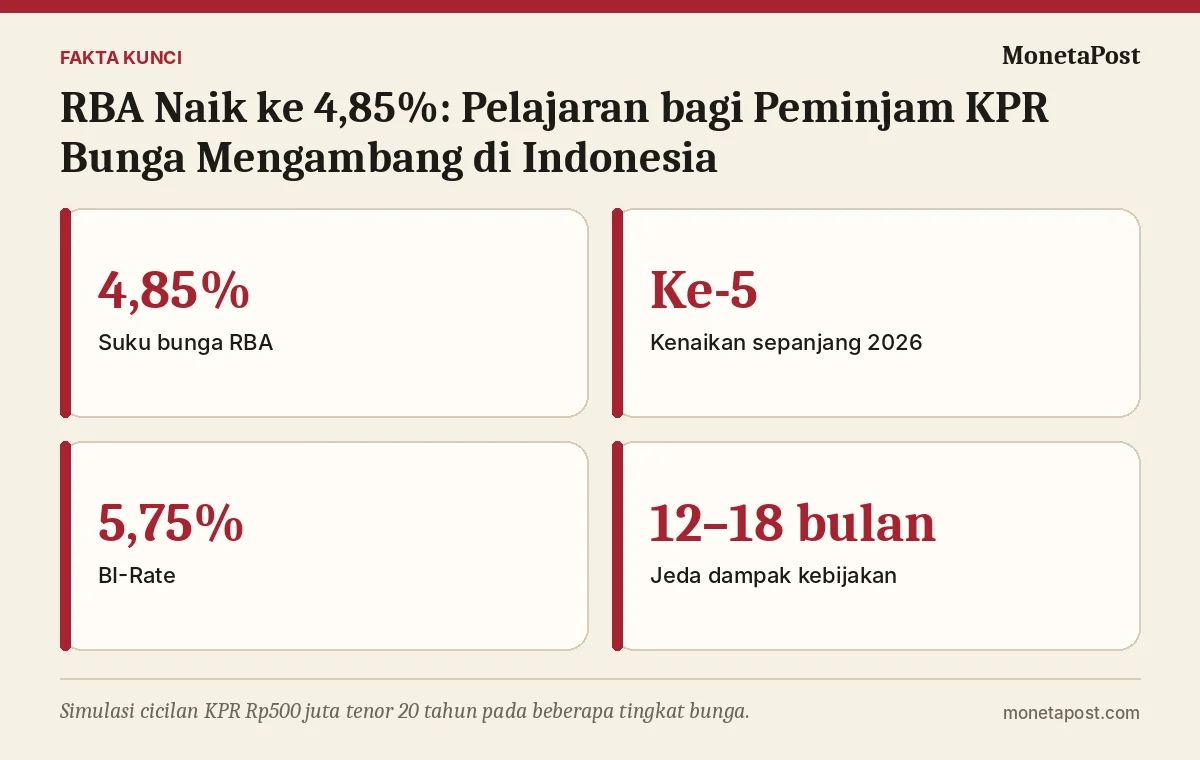
RBA naik ke 4,85% pada 3 November 2026, kenaikan kelima sepanjang tahun, dan menjadi pelajaran penting bagi peminjam KPR bunga mengambang di Indonesia tentang risiko cicilan yang bisa naik berkali-kali. Di Australia, sebagian besar kredit rumah memakai bunga mengambang, sehingga setiap kenaikan suku bunga langsung menambah cicilan bulanan.
Di Indonesia, BI-Rate berada di 5,75%. Meski kondisinya berbeda, banyak KPR di Indonesia memakai skema bunga tetap di awal, lalu beralih ke bunga mengambang. Peminjam perlu memahami risiko ini.
Apa yang Terjadi di Australia?
Reserve Bank of Australia menaikkan suku bunga 25 basis poin dari 4,60% ke 4,85%, tertinggi sejak 2008. Inflasi diperkirakan tetap di atas 3% selama setahun ke depan. Harga rumah sudah turun dan pengangguran diperkirakan naik. Tiga dari sembilan anggota dewan memilih menahan suku bunga karena khawatir dampaknya terhadap rumah tangga. Peta suku bunga global dibahas di bank sentral dunia naikkan suku bunga lagi 2026.
Bagaimana Bunga Mengambang Bekerja?
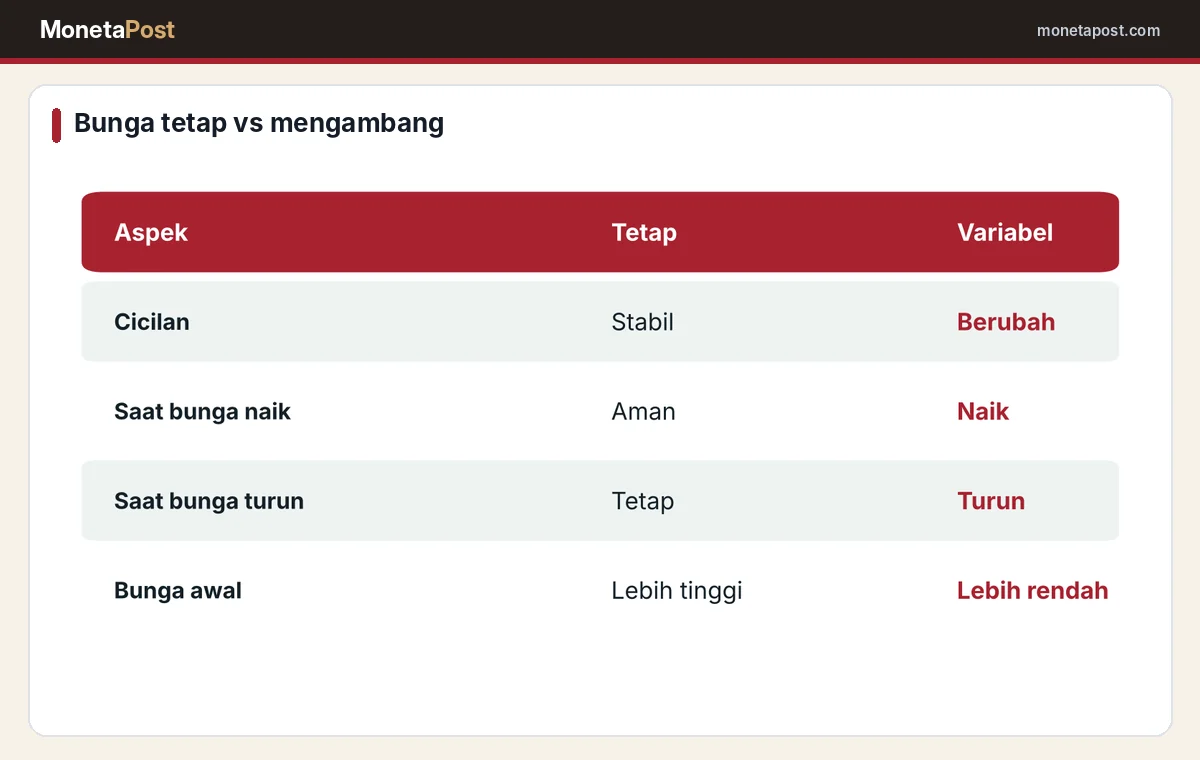
Bunga mengambang mengikuti suku bunga acuan bank, yang dipengaruhi suku bunga bank sentral dan biaya dana bank. Ketika suku bunga naik, cicilan bulanan ikut naik. Ketika turun, cicilan juga bisa turun, meski penyesuaiannya sering lebih lambat. Di Indonesia, KPR biasanya memakai bunga tetap 1–5 tahun pertama, lalu beralih ke bunga mengambang.
Seberapa Besar Kenaikan Cicilan?
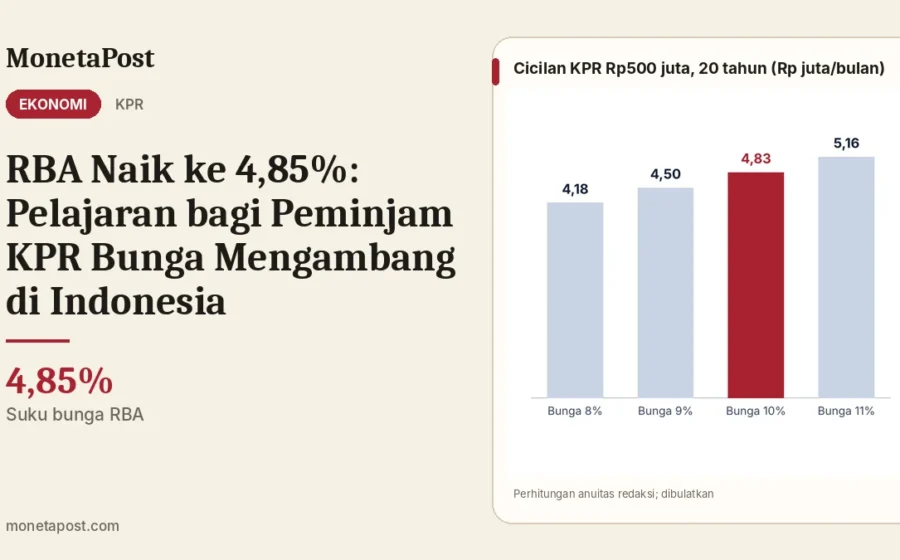
Simulasi KPR Rp500 juta dengan tenor 20 tahun menunjukkan pengaruh bunga terhadap cicilan:
| Bunga per tahun | Cicilan per bulan (perkiraan) |
|---|---|
| 8% | Rp4,18 juta |
| 9% | Rp4,50 juta |
| 10% | Rp4,83 juta |
| 11% | Rp5,16 juta |
Kenaikan bunga 1 poin persentase menambah cicilan sekitar Rp320–330 ribu per bulan, atau hampir Rp4 juta per tahun. Angka ini merupakan perhitungan sederhana dan bisa berbeda dengan ketentuan bank.
Apakah BI-Rate Akan Naik?
Bank Indonesia akan menggelar RDG pada 17–18 November. Inflasi Oktober 3,23% masih dalam sasaran, tetapi rupiah dekat rekor terlemah dan The Fed berpeluang naik pada Desember sekitar 77%. BI memiliki alat lain untuk menjaga rupiah selain suku bunga, sehingga arah BI-Rate belum pasti. Cara BI-Rate memengaruhi cicilan dijelaskan di apa itu BI-Rate: dampak ke cicilan dan tabungan.
Mengapa Bunga KPR Tidak Langsung Mengikuti BI-Rate?
Bank menetapkan bunga KPR berdasarkan biaya dana, risiko kredit, dan persaingan. Ketika BI-Rate naik, bank biasanya menaikkan bunga mengambang secara bertahap. Ketika BI-Rate turun, penurunan bunga KPR sering lebih lambat. Karena itu, peminjam perlu membaca ketentuan perjanjian kredit, termasuk cara bank menetapkan bunga mengambang.
Pelajaran dari Australia
- Jangan menghitung kemampuan bayar hanya dengan bunga promosi.
- Siapkan ruang anggaran untuk kenaikan bunga 2–3 poin persentase.
- Pahami kapan masa bunga tetap berakhir.
- Pertimbangkan pelunasan sebagian saat ada dana lebih.
Bagaimana Menyiapkan Diri?
Hitung ulang cicilan dengan skenario bunga lebih tinggi. Idealnya, total cicilan utang tidak melebihi sekitar 30–35% dari penghasilan bersih. Jika masa bunga tetap akan berakhir, bandingkan penawaran refinancing dari bank lain. Dana darurat juga penting agar cicilan tetap terbayar jika penghasilan terganggu.
Kapan Refinancing Masuk Akal?
Refinancing atau take over KPR bisa menguntungkan jika selisih bunga cukup besar untuk menutup biaya seperti provisi, appraisal, notaris, dan penalti pelunasan. Hitung total biaya dan penghematan selama beberapa tahun, bukan hanya cicilan bulan pertama.
Bagaimana Kondisi Harga Rumah di Australia?
RBA mencatat harga rumah di Australia sudah turun signifikan. Kenaikan suku bunga membuat calon pembeli mampu meminjam lebih sedikit, sehingga permintaan rumah turun. Pemilik rumah yang membeli di harga puncak dengan pinjaman besar menghadapi dua tekanan sekaligus: cicilan naik dan nilai rumah turun. Ini menunjukkan pentingnya tidak memaksakan pinjaman di luar kemampuan.
Bagaimana dengan Pinjaman Lain?
Selain KPR, pinjaman dengan bunga mengambang juga mencakup sebagian kredit modal kerja dan kredit multiguna. Pelaku usaha kecil perlu memperhitungkan risiko kenaikan bunga dalam rencana usaha. Penjelasan dampak suku bunga global ke cicilan ada di peta suku bunga global akhir Oktober 2026.
Bagaimana Mempercepat Pelunasan?
Pelunasan sebagian atau pelunasan dipercepat bisa mengurangi total bunga yang dibayar. Sebelum melakukannya, periksa ketentuan penalti dalam perjanjian kredit. Sebagian bank tidak mengenakan penalti setelah masa bunga tetap berakhir. Dana untuk pelunasan sebaiknya bukan dana darurat agar keuangan tetap aman.
Apa yang Perlu Dipantau?
- Keputusan BI-Rate pada 17–18 November.
- Keputusan The Fed pada Desember.
- Pengumuman suku bunga dasar kredit oleh bank.
- Jadwal berakhirnya masa bunga tetap KPR Anda.
Informasi resmi tersedia di Reserve Bank of Australia, Bank Indonesia, dan perlindungan konsumen di OJK.
Artikel ini bersifat informasi dan edukasi. Data dapat diperbarui sesuai rilis resmi lembaga terkait.
Pertanyaan yang Sering Diajukan
Berapa batas ideal cicilan dari penghasilan?
Total cicilan utang idealnya tidak lebih dari sekitar 30–35% penghasilan bersih per bulan.
Berapa suku bunga RBA setelah 3 November 2026?
4,85%, naik dari 4,60% dan tertinggi sejak 2008.
Apa itu KPR bunga mengambang?
KPR yang bunganya mengikuti suku bunga acuan bank sehingga cicilan bisa naik atau turun.
Berapa kenaikan cicilan jika bunga naik 1 poin?
Untuk KPR Rp500 juta 20 tahun, sekitar Rp320–330 ribu per bulan.
Kapan RDG Bank Indonesia berikutnya?
17–18 November 2026.
Kapan refinancing KPR menguntungkan?
Jika penghematan bunga lebih besar dari total biaya pindah kredit.